
Ⅴ 株主資本統治と銀行統治の違い(論文連続掲載➎)

更新日:5 日前

連続掲載のお知らせ(固定掲示)
❶「Ⅴ」(第5節)の3行要約
日本において銀行統治が株主資本統治に変化してい機序・理由について、進歩的で必然のような意見がありますが私の意見は違います。少なくとも因果議論はともかく、各統治形態と経済成長との現実的な関係はもっと意識されるべきです。
銀行統治では、企業がおカネを借りて(銀行がおカネを貸す)使うという経済成長にプラスのインセンティブが働いていますが、自社株買いに象徴される株主資本を縮める株主資本統治では、安全性限界から銀行借入が伸びにくい経済成長にマイナスのインセンティブが働いています。
株主資本統治か銀行統治かの議論に関わらず、個社における「経済成長に資する」経営指針が必要だと主張します。
❷本文 「Ⅴ」(第5節)まるごと掲載
第2部 構造分析(経済環境以外の原因・理由)
Ⅴ 株主資本統治と銀行統治の違い
コーポレート・ガバナンスとは、文字通り「企業統治」のことですが、一般的には、間接金融と言われる銀行統治と、直接金融の株主資本統治の二つに大別されています。日本において、失われた30年に呼応するように、銀行統治が衰退して株主資本統治に変化していく機序・理由について、社会一般では、間接金融から直接金融への変化が進歩的で必然的なものであるかのように言われることがありますが、私の考えは少し異なります。その一端は、「Ⅲ-1近現代に起きた株主構成の変化」で簡潔に示しました。しかしここでは、別の視点として、各統治形態と経済成長との関係について独自整理を試みます。

銀行は、自らの収益を極大化したいため、貸出を増やすことを志向します。企業が借入するのは、投資か消費に関わらず、誰かに支払うための原資調達です。誰かがおカネを使うから誰かの所得が生まれ、経済成長が生まれます。つまり、銀行統治による企業社会では、借りておカネを使う経済成長にプラスのインセンティブが働いていると言えます。
しかし、銀行は果てしなく貸出を増大できるわけではありません。貸出先企業の返済能力、安全性の制約があるからです。視覚的にも捉えやすい代表的な目安に負債比率(株主資本に対する負債の割合)がありますが、企業社会全体の株主資本が伸びず、むしろ縮むようなことがあるとすれば、銀行は安全性の制約から貸出を伸ばすことができません。
さて、ここで株主資本による統治を考えます。現在の日本企業の動きを見てもわかるように、株主は、自分の取り分が少なくなることを避け、新たな株主が増えることを良しとせずその逆を望みます。企業が自己株式を取得したり、分割(例えば1株が2、3株となるように)することを望むのです。自己株式の取得では、株主資本が縮み、負債比率が上昇する結果が生まれます。企業が新規株式発行しない現状では、時価総額も買収防衛的な意味に限定されかねません。結局、先の議論のとおり、その状況で銀行は貸出を伸ばしにくくなります。つまり、株主資本統治においては、経済成長にマイナスのインセンティブが働く可能性を否定できません。
残念なことに現在の「ニッポン」は、この基本的構造のリスクが広く認識されないまま、多くの企業が株主還元を企業価値向上と称して、配当を引き上げ、自己株式を取得し、株式分割することに注力し、本来の事業投資が疎かになり現預金をため込んでいる状況にあります。この危機的な状態においては、企業統治構造に関わらず、個社においても「経済成長に資する」経営指針が真に必要となっていると私は考えます。
参考文献
7)福田敏彦『ニッポン、今こそ思い込みを捨てる時』日本橋出版、2026、P261~263
《6‒4‒1》 株主資本統治と銀行統治の違い
❸「Ⅴ」(第5節)の位置づけ
今回の論文では、「信用創造」の理解を前面に出していません。それまで含めると、『第2部 構造分析』で訴える社会の「思い込みの修正」の負担が大きくなり過ぎて、当該論文がメインとする経営指針の提案が霞むとの判断があったからです。
「信用創造」の理解下での銀行機能、「貨幣」についての知識・認識と、加えて、Ⅳー1で言及した株式市場が資金調達市場となっていない認識がないと、本節にはおそらく納得感がない可能性があります。しかし、少なくとも自社株買いなど現実に起きていることの観察により、統治形態の違いを理解できるとの整理で構成してみました。
ROE経営では、例えば銀行借入を増やす方法(レバレッジを効かせる)が考えられますが、これが実現するには、事業規模を拡大して成り立つ事業であることや、そもそも経済環境において総需要が高まっているインフレ(需要が膨らむ)状態の条件なども必要です。後者が成り立っていない過去や現状を示すために、Ⅱー1・2を説明しています。
❹関連情報(ブログ・書籍)~理解を深める~
👉銀行に対して「負債」を造ることが「信用創造」であり「おカネ(銀行預金)」が生まれる瞬間です。一方、ノンバンク(銀行以外の全て)への負債は、既に生まれたおカネを融通しているだけです。
👉もう一つ「おカネ」を作れるところがあります。政府が日銀や銀行に負債(国債)を造ることで(=日銀や銀行の資産)、政府の当座預金が生まれます。それを民間(企業・家計)に支払いたいとき、その民間が口座を持つ銀行の日銀当座預金に付け替えて、その銀行に民間の預金通貨を創造させます。
👉政府が政府短期証券などの国債を日銀などに発行して政府の当座預金を造る(その後民間に銀行を通じて支払う)のが財政政策です。一方、既発国債の日銀買取は金融政策です。しかし、著名な経済学者も含めて、日銀の国債保有を、財政政策のように勘違いしたまま議論されています。正解に辿り着く遥か手前に深刻な誤解が存在しています。
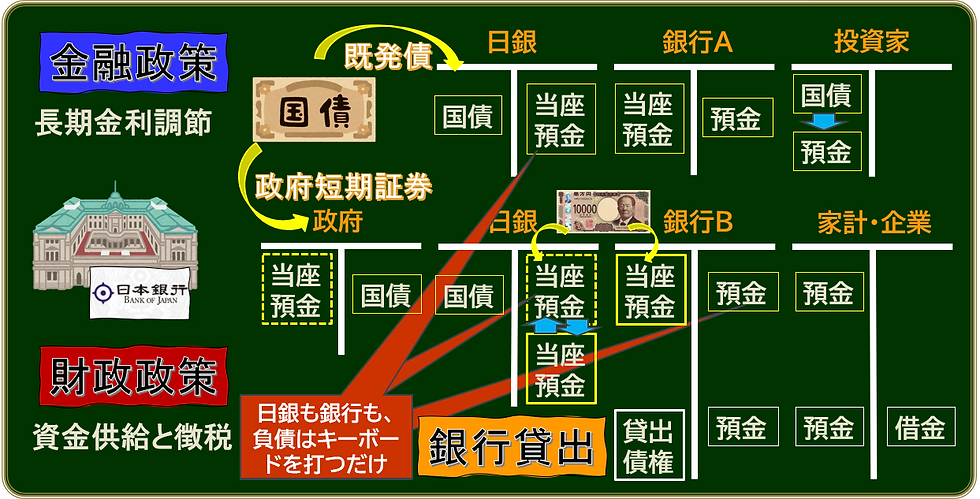
👉日銀が保有している国債(金融政策として買い取った既発債)を理解するためには、「貨幣数量説」的な考え方があることも知っておく必要があります。それは正しいのか?アベノミクス第一の矢で行った量的緩和とは何か?民間はそれを使えるのか?日銀当座預金についての機序を含めた解像度を上げることが重要です。
👉1997年頃から、企業は貯蓄超過の状態が続いています。事業を創造したり拡大したくても、その事業を見出せずおカネを借りるどころか、返済して世の中に生まれたおカネを消してきたのです。企業は資金を調達して財貨サービスを創出するという本来の機能を発揮できていないのです。企業がおカネを創造しない分だけ、政府がかろうじて創造してきたのが日本です。もし、両者ともおカネを消す(返済)ばかりになっていたら、家計は今以上に貧困であり、経済は成長しないどころか後退していたことでしょう。

👇「Ⅴ」(第5節)は、以下の内容をもとに構成しています。
拙著 第6章 第4節 株主第一主義を抑え、手取りが増える日本にする方法
拙著《6‒4‒1》 株主資本統治と銀行統治の違い
~株主資本統治は経済を収縮させ、銀行統治は経済を拡大させる~
新刊詳細『ニッポン、今こそ思い込みを捨てる時』 | Toshihiko Fukuta 公式サイト
❺第3部 「Ⅵ」(第6節)への繋がり
第1部、第2部で示したことは、経済成長のない経営環境で、株主資本統治の収縮のインセンティブが働く状況下で、個別企業が「利益最大化」「資本効率」だけを負う経営を強いられると、その企業行動の総合計は「合成の誤謬」により「経済成長のない経営環境」を生んでしまうスパイラルに突入するということでした。
それを克服するための、本論文の最重要パートである「経済成長」のための経営指針を提案する第3部に繋げます。
リンク
論文全文
新刊詳細『ニッポン、今こそ思い込みを捨てる時』 | Toshihiko Fukuta 公式サイト

コメント