
デフレは貨幣的現象の誤解《№24》

更新日:9月3日
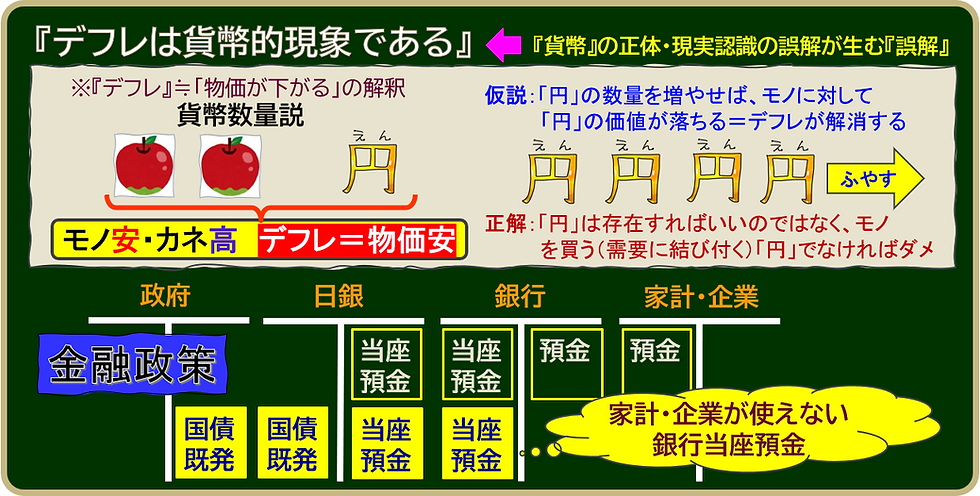
「デフレは貨幣的現象」はリフレ派などのセオリーですが、「数量の相対的な大きさで交換価値が変わる」と理解してよいと思います。つまり、「リンゴ」2単位に「円」が1単位のときの相対価値は、「円」を増やせば、「円」の価値が薄まり、「リンゴ」の価値が増すという考えです。デフレ(物価安)を脱却するために、「円」の量を増やせばいい、これが貨幣数量説の本質だと私は考えます。
では、「円」を増やしたら本当にデフレ(物価安)を脱却できるのでしょうか。結論を言うと、おカネは「ある」だけではだめなんですね。「支出(買う)」に向かうおカネじゃないと意味がないのです。リフレ派の、マネタリーベース(日銀当座預金)が増えたら、デフレ脱却できるとの主張は、この「支出(買う)」に向かうおカネか、そうでないかの視点がないために、間違えた(ている)と私は考えます。
アベノミクス第一の矢で、日銀が銀行から国債を大量に買取りました。結果として銀行が手に入れた国債の売却代金である大量の「日銀当座預金」。実は、家計や企業はそもそも自分が持っている「預金を下ろす(現金化)※注」範囲で「日銀当座預金」を減らす(使う)ことはできますが、実はそこまでです。さらにその「使う」ということも、前提として家計・企業が経済的に「支出(使う)」できる状態でなければ使われません(当たり前)。
大量の日銀当座預金は、銀行が再び国債などの債券を買うために使うか、そのままの状態かになり、世の中の(民間の)所得を増やすような使われ方にはなりません(現時点でも419兆円:営業毎旬報告(8月10日現在) : 日本銀行 Bank of Japan)。つまり、増えたはずの「おカネ(日銀当座預金)」は、「支出(買う)」に向かうおカネじゃないのです。
おカネはいつ生まれて、どうやったら消えるのか?日銀における財政政策と金融政策の違い、政府短期証券の機能など、それぞれの機序・しくみの理解があるとこれらはもっとはっきりと見えてきます。
注)日銀の負債勘定で、「日銀当座預金」が減少、「日本銀行券」が同額増加します(その銀行に関する部分で見れば)。
本著《1-3-2》河村たかし・中空麻奈・小泉進次郎
本著《3-1-5》基本❺国債や銀行貸出の原資(信用貨幣論)
本著《4-4-2》アベノミクス第一の矢(大胆な金融政策)
本著《4-4-3》日銀と銀行の通貨発行能力の違い
新刊詳細『ニッポン、今こそ思い込みを捨てる時』 | Toshihiko Fukuta 公式サイト

コメント