
三橋貴明氏でもわからないこと~バーゼル規制と預金獲得競争~《№44》

更新日:16 時間前
1.動画と日経記事
👉まずは、動画をご覧ください。
貨幣観を間違えて経済を語ると、凄まじいまでの黒歴史になるというお話
【三橋TV第1230回】三橋貴明・菅沢こゆき
👉動画で取り上げている日本経済新聞記事
2.三橋TV(1230回)で展開された論点
日本経済新聞 3メガバンクなど大手銀行による融資の国内回帰が鮮明になってきた。利ざやと資金需要の回復が背景にある。原資となる預金の奪い合いが激しくなり、地方の金融機関には逆風となる。
三橋 貴明:「原資となる」って、金か銀かかよ!一定のおカネの量があってそれをわけあってるって考え。これって本当にいいのかな?だって嘘だから。
菅沢こゆき:メガバンクにおカネがありすぎると、地方銀行におカネが無くなるってこと。
三橋 貴明:金か銀ならわかるよ。
野崎東洋大学教授 は、「比較的規模の小さい銀行は預金の獲得に苦戦しており、積極的に貸し出しに振り向けられない状況だ」と指摘する。預金に対する貸し出しの割合を示す預貸率は、8月時点で都市銀行が57.3%なのに対し、第一地銀は75.8%、より規模の小さい第二地銀は77.3%だった。
三橋 貴明:預金の獲得って毎回言われるんだけどオレ意味がわからない。金が銀かならわかるけどね。貨幣観から間違っているから話にならないってのが正解だと思うけど。
三橋 貴明:預貸率、これ書いた意味がわからないんだけど(私がわからないって相当だと思う)、「預貸率」って「預金」に対する「貸出」が何パーセントかという話。この記事は地銀が大変だという意味で書いたんだと思うけど、多分「預貸率」の意味がわかってないんだろう。それでびっくりしたんだけど、野村證券が正しい解説してるんですよ。さすが、証券会社は日経新聞と比べたら桁が違いますよ。
野村證券 企業が融資を受けて資金を設備投資等に回し、競争力を強化することで経済を活性化することが鍵となり、そうした状況下では預貸率が高まる。
三橋 貴明:その通りですよね。そうした状況(=経済が活性化した状態)では預貸率が高まる、つまり貸出が増えるって言ってるんですよ。その通りですよね。あってる、あってる。
3.正しい指摘
三橋貴明氏は、正しい貨幣観のオーソリティです。彼がデビューしてくれたお陰で、私は現役信託銀行員時代から日本に財政問題がないことを理論的に理解することが出来ました。但し、彼のデビュー時代にはまだ信用貨幣論は広く知られておらず、彼も当初は「国債は国民の債務ではなく債権」的な説明だったと思いますが、その後の進化が凄くて、現在の彼の貨幣観は間違いなく日本のトップの地位にあると確信しています。
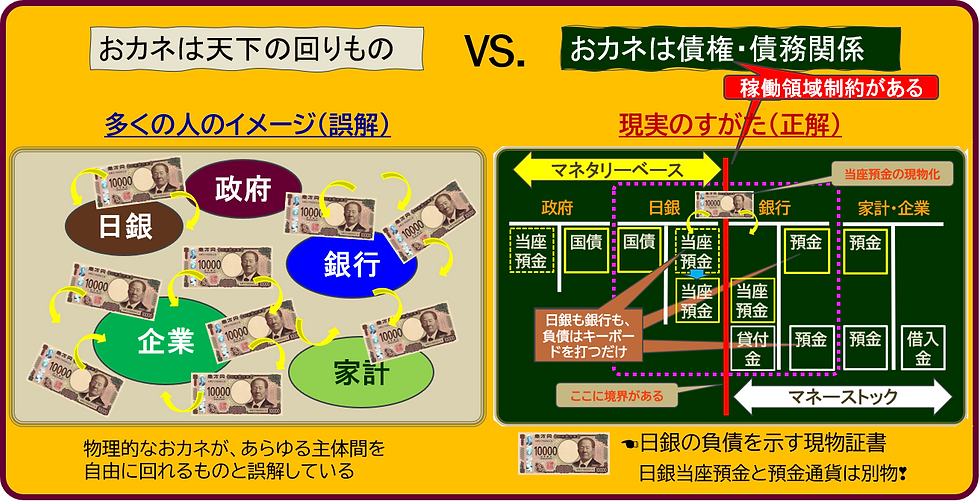
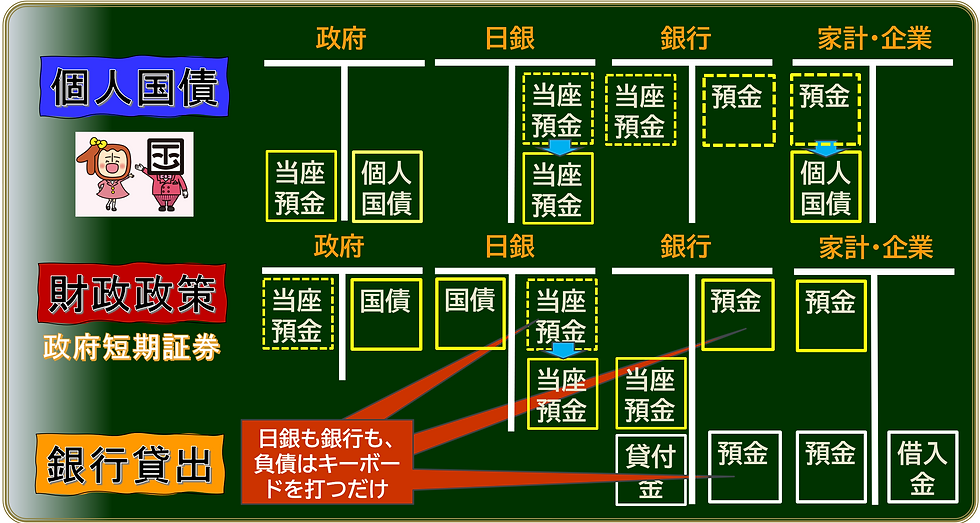
銀行貸出に原資は不要です(=預金集めは不要、というか関係なし)。 債務を負う企業や個人がいてくれたら、銀行はそれを資産として、見返りに負債としての預金通貨をポンっと(キーボードを叩くだけ)生み出します。
三橋氏は、正しい貨幣観のため、日本経済新聞の表現「原資となる預金」に激しく反応しています。野崎教授の「預金獲得に苦戦、貸出に振り向けられない」も、話にならないと切り捨てています。それは無理もないことでしょう。
この動画のコメント欄は、三橋氏への賛同と、学者やメディアの誤解に対する批判で溢れています。
ただ・・・。
4.三橋貴明氏がわからない「預金獲得競争」の裏側
批判の論点となっている「➊原資となる➋預金の奪い合い」は二つにわける必要があります。➊は前項までのとおり、日経や野崎教授が間違っていますが、➋は実際に起きています。
「信用貨幣論」を理解していれば、預金は創造するものであり、奪い合うものではない、となってしまうのですが、この「❷預金の奪い合い」が起きる理由は確かにあるのです。
理由のひとつは、実は、銀行員(経営者含む)たちも動的な機序を考えずに、バランスシートを静止画で眺め、思い込みの導線を右から左に引く=預金を集めて貸出していると誤解しているからですが(信託銀行員歴30年の私が断言できます)、実はもう一つ重大な理由があります。それは、金融資本が世界を支配的に規制している現実に繋がるものであり本当に重要です。
BIS規制(バーゼル規制)
各国中央銀行の中央銀行が国際決済銀行(BIS)であり、その器で規制の頭脳として機能しているのがバーゼル銀行監督委員会(BCBS)です。

バーゼル規制と言えば、「自己資本比率規制」が思い浮かぶと思います。銀行がリスクアセット(資産)を野放図!?に拡大しない、させないための規制であり、90年代において日本を失われた30年へと導く主役級の役者でした。
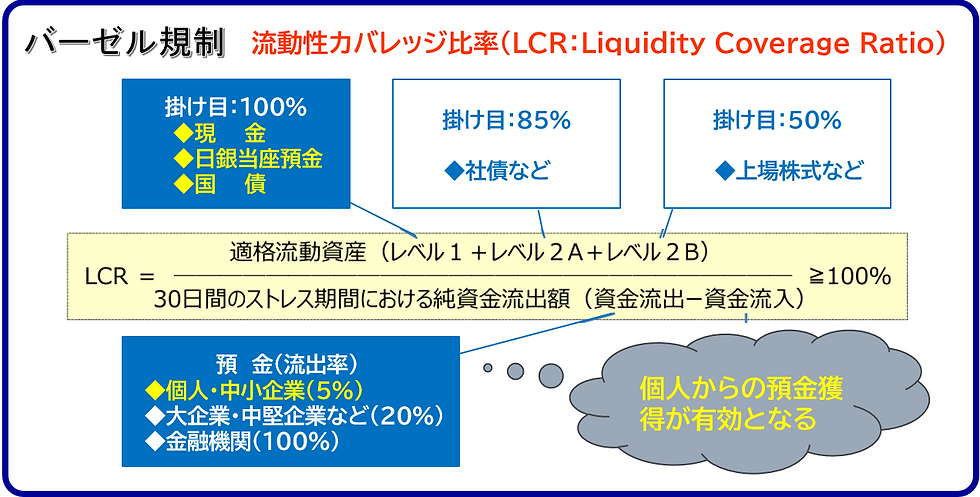
でもバーゼル規制はそれだけではありません。一般的には知られていない流動資産規制「流動性カバレッジ比率(LCR)」や、安定負債規制「安定調達比率(NSFR)」があります。 👉LCR(流動性カバレッジ比率)とは、一定の預金流出に備えて、現金・日銀当座預金・国債などの流動性が高い資産を保有せよとの資産側(左側)の規制です。
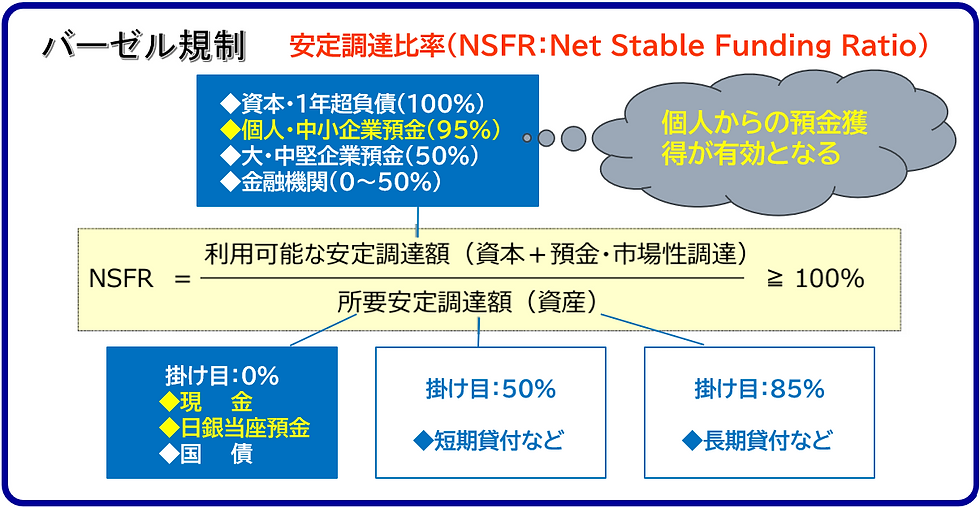
👉NSFR(安定調達比率)とは、貸出のような長期資産を持つなら、資本等の他に個人預金のような長期的に残る性質の負債で調達せよとの負債側(右側)の規制です。
頭に入りましたか?重要な解釈はここからですよ。
これらの規制は、「信用貨幣論」に基づいて作られている訳ではなく、一般的なバランスシートの静止画的解釈から作られていると私は理解しています。つまり、貸し方(右)が調達・負債、借り方(左)が運用・資産との理解を指しています。これはまさに「(右から)預金を調達して(左へ)貸し出している」という世の中一般のバランスシートの理解です。
この理解に基づくグローバル規制によって、銀行には、現金・日銀当座預金という資産を保有すること、個人預金という負債を保有するインセンティブが働いています。
それを踏まえて、さらに解像度を上げます。
5.メガバンクvs地方銀行(振込機序と預金争奪)
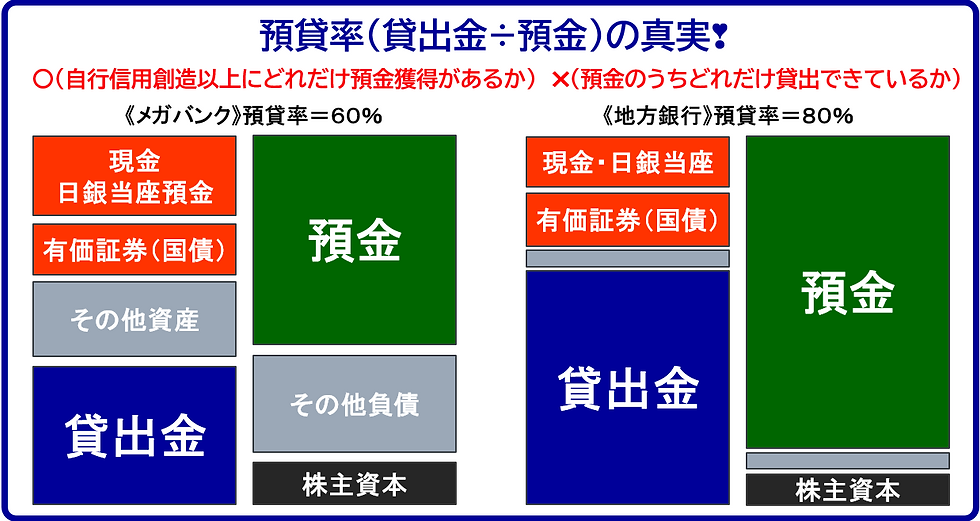
イラストはメガバンク(みずほ銀行)と地銀(十六銀行)のバランスシート構成の比較です(実額ではみずほが40倍程度ですからご注意を‼)。日経記事にもあったように「預貸率」は明らかに地銀の方が高いのです。
三橋氏が「意味わかんない」と言ったのも無理はありませんが、多分、日経や野崎教授は、集めたおカネが多いと、貸出に回したり、国債運用したり、運用の自由度が大きい=預貸率が低めになると考えているのでしょう(私の推測)。ついでに言えば、野村證券の「そうした状況では預貸率は高まる」は、三橋氏はそのとおりと言っていますが、私には逆に意味がわかりません。
結論を言えば、みな誤解しているのではないかと思います。
メガバンクと取引している会社の数(企業サイズ)と、地方銀行が取引している会社の数(企業サイズ)を比べるとどうでしょう?メガバンクの方が圧倒的に多いと思いませんか?すると地方銀行が貸出によって信用創造した預金は、そのまま自行内に止まっているでしょうか?多分、メガバンクに口座を持つ取引先への支払いのため、メガバンクへの振込となる比率が高くなると考えられます。
また、日経記事にあるように個人の預金が相続の発生で、地方から都会に住む子や孫などに移動している要因もありますから、地銀は常に預金流出圧力を受けていると考えられます。振込が起きるとイラスト👇のようなことが起きます(率のグラフなのに額のような表示になっている点はご容赦ください)。

ここで、先のバーゼル規制が効いてきます。流出を補うために、貸出銀行として存在するために、『個人預金』を集める必要が出てくるのです。そして、多くの人が知らない、あるいは気にしていないことですが、『個人預金』獲得とは、イラスト👆のように『日銀当座預金』獲得とセットの話なのです。
同じことを異なる表現で(誇張して)示します。
振り込みとは、振込先銀行へ負債である預金通貨を押し付け、同時に、日銀当座預金という資産も振込先銀行へ引き渡す行為です。
預金獲得とは、奪った銀行の負債である預金通貨を引き取り、同時に、日銀当座預金という資産を振込先銀行から奪う行為です。
今回の三橋TVでわかったのは、貨幣論のオーソリティーでも「解像度が低くわからないこと」があるんだなということですが、そんなことはどうでもよく、重要なのは、スイスで行う金融資本家の規制が、各国の信用創造活動に多大な影響を与えていることの現実を知ることではないでしょうか。
ご参考
本著《3-1-5》基本❺国債や銀行貸出の原資(信用貨幣論)
~通貨発行(日銀当座預金・銀行預金)とは、日銀・銀行が「負債」を書くこと(原資不要)~
新刊詳細『ニッポン、今こそ思い込みを捨てる時』 | Toshihiko Fukuta 公式サイト
コメント